


Dinero y libertad
Tener independencia financiera no significa necesariamente ganar mucho dinero ni disponer de una cuenta bancaria con muchos ceros. Significa conocer tus recursos, tomar decisiones económicas con mayor seguridad y construir una vida en la que tus opciones no dependan exclusivamente de las circunstancias o de otras personas.
Para muchas mujeres, hablar de dinero sigue siendo una asignatura pendiente. Sabemos que necesitamos ahorrar, controlar los gastos y planificar el futuro, pero no siempre nos han enseñado cómo hacerlo. Entre los gastos cotidianos, las responsabilidades personales y los imprevistos, organizar las finanzas puede parecer complicado, especialmente cuando los ingresos son limitados.
La buena noticia es que no necesitas resolverlo todo de golpe. La independencia financiera se construye mediante decisiones pequeñas y constantes: entender cuánto dinero entra y sale, establecer prioridades, crear un colchón para emergencias y aprender a planificar los objetivos que realmente importan.
Estos cinco pasos pueden ayudarte a empezar.
01 CONOCE TU SITUACIÓN FINANCIERA
Antes de ahorrar, invertir o establecer grandes objetivos, necesitas saber dónde estás. Puede parecer evidente, pero muchas veces conocemos aproximadamente nuestros ingresos sin tener una imagen clara de nuestros gastos.
Empieza anotando cuánto dinero recibes cada mes y cuánto destinas a vivienda, alimentación, transporte, suministros, seguros, deudas y otros compromisos. Incluye también los gastos pequeños: cafés, compras espontáneas, suscripciones y pedidos a domicilio. Individualmente pueden parecer insignificantes, pero juntos representan una parte del presupuesto.
Si tus ingresos varían de un mes a otro, utiliza una estimación prudente basada en tus meses habituales y organiza tus gastos esenciales a partir de esa cantidad. Los ingresos extraordinarios pueden destinarse a objetivos concretos en lugar de incorporarlos automáticamente al gasto cotidiano.
Puedes utilizar una hoja de cálculo, una aplicación de presupuesto o simplemente una libreta. Lo importante es encontrar un sistema que puedas mantener.
Una vez que tengas los números delante, identifica qué gastos son imprescindibles, cuáles puedes ajustar y qué compromisos económicos requieren atención.
Conocer tus finanzas no consiste en juzgar cómo gastas, sino en recuperar el control sobre tus decisiones.
02 CREA UN FONDO DE EMERGENCIA
Una avería, un gasto médico inesperado, una reparación en casa o una interrupción de los ingresos pueden desestabilizar cualquier presupuesto. Por eso, uno de los objetivos más importantes es construir un fondo de emergencia.
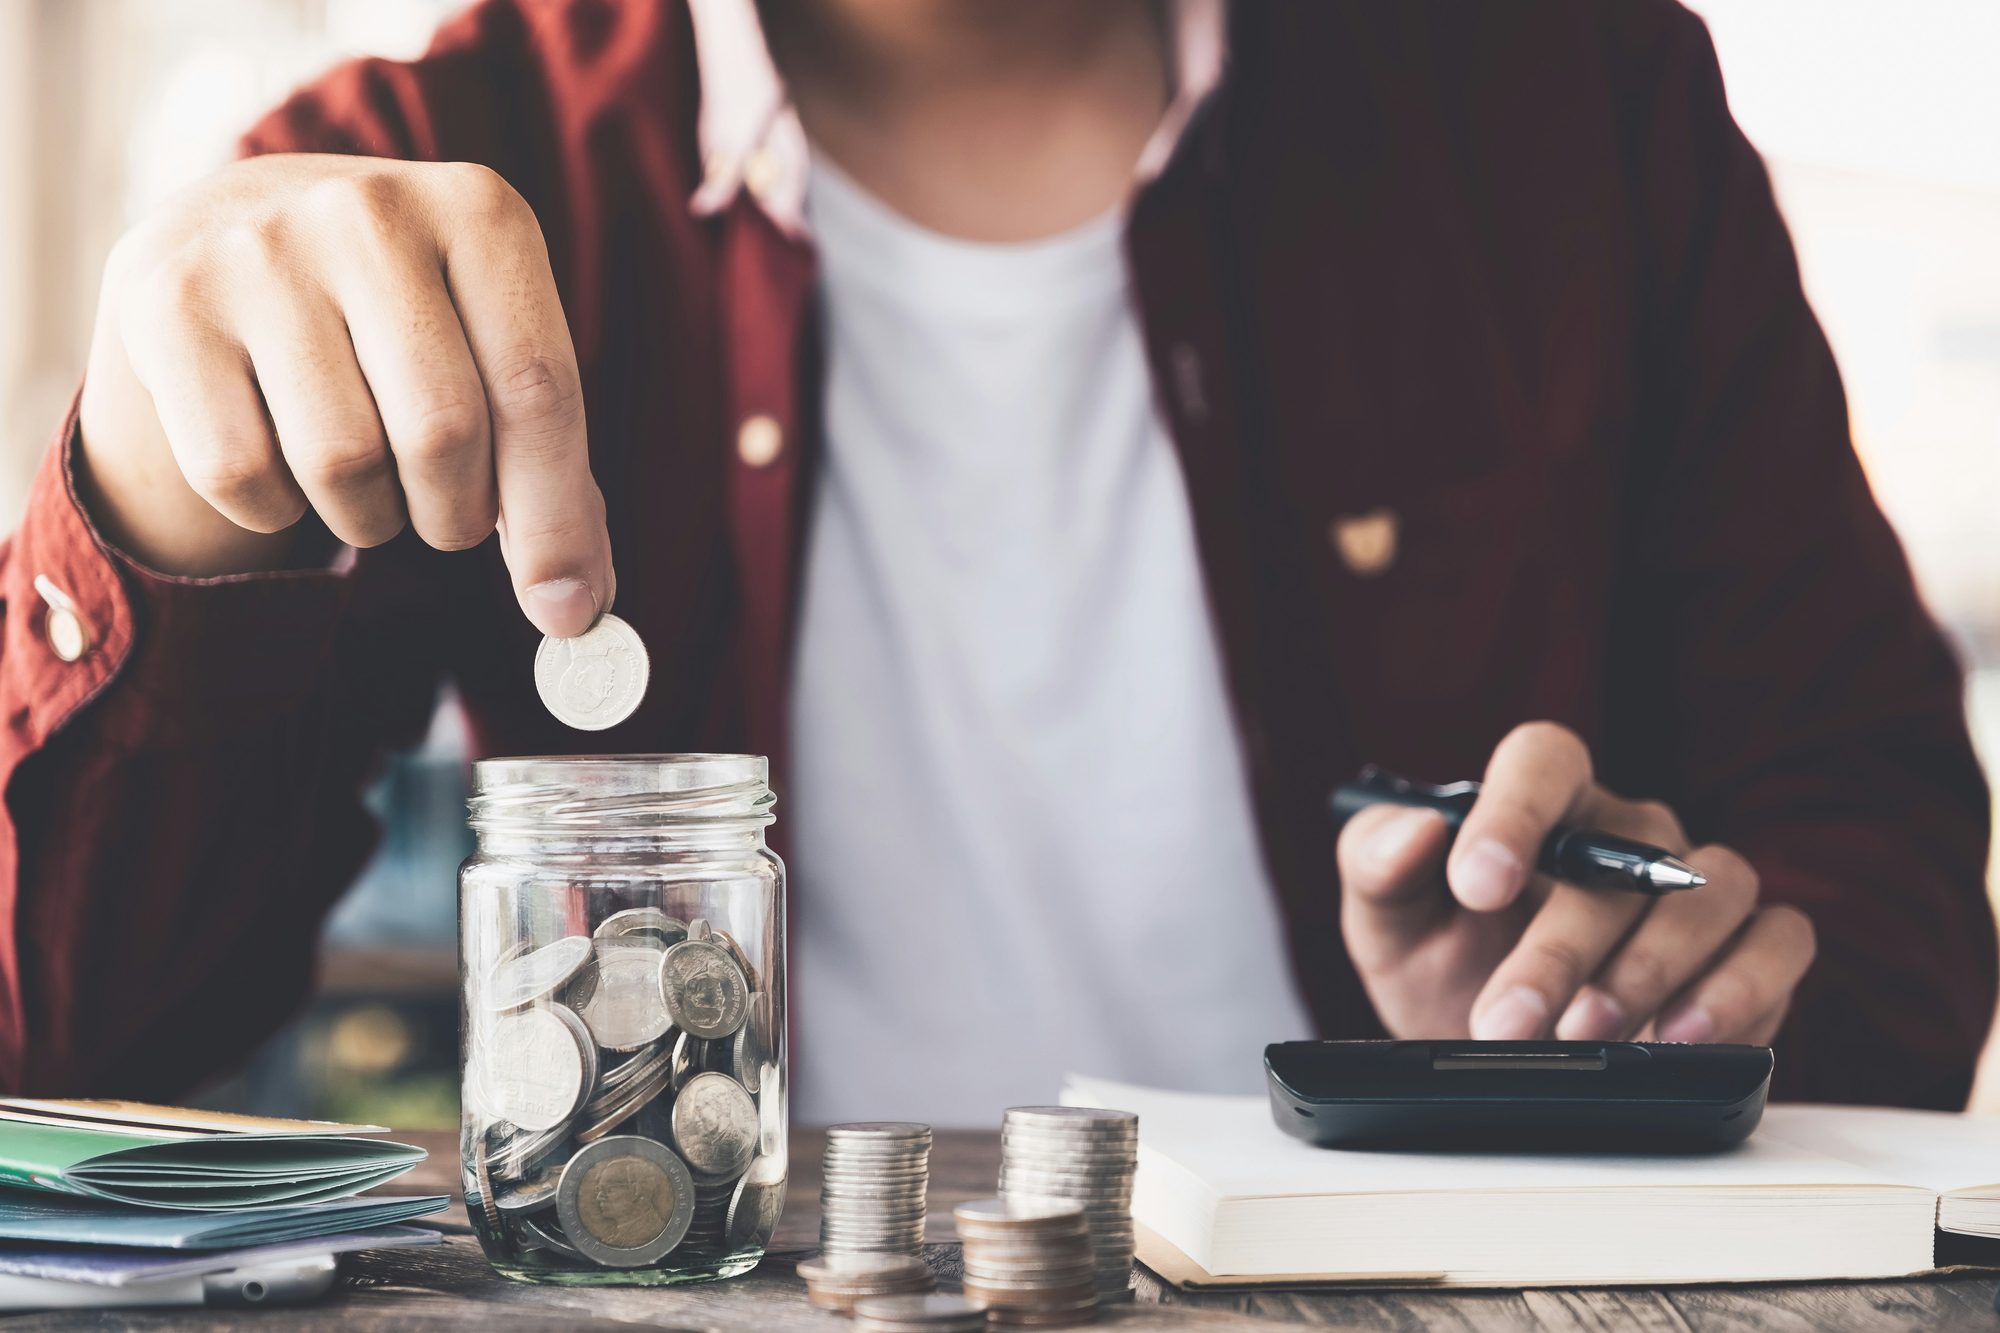
Este ahorro está pensado para imprevistos reales, no para vacaciones, compras habituales o gastos que puedes prever. Su función es ofrecerte margen de maniobra cuando ocurre algo que no estaba en tus planes.
Como referencia, suele recomendarse acumular entre tres y seis meses de gastos esenciales. Sin embargo, no existe una cantidad universal: si tus ingresos son variables, trabajas por cuenta propia o tienes personas a tu cargo, quizá necesites un colchón mayor.
No hace falta alcanzar esa cifra inmediatamente. Puedes empezar con una cantidad pequeña y establecer una aportación mensual realista. Incluso ahorrar una suma modesta de forma constante permite avanzar hacia el objetivo.
Conviene mantener este dinero en una cuenta segura, separada de la que utilizas para los gastos diarios y con acceso relativamente rápido. No es necesario asumir riesgos de inversión con un dinero que podrías necesitar de manera inmediata.
Tu primer objetivo no tiene que ser ahorrar una fortuna, sino construir una red de seguridad que te permita afrontar los imprevistos con menos incertidumbre.
03 AHORRA CON UN PROPÓSITO
Ahorrar resulta más sencillo cuando sabes para qué lo haces. En lugar de fijarte únicamente el objetivo de guardar dinero, identifica qué quieres conseguir: cambiar de vivienda, financiar una formación, emprender, viajar o disponer de mayor tranquilidad económica.
Después, transforma ese deseo en una meta concreta. Calcula cuánto necesitas, en qué plazo quieres conseguirlo y qué cantidad puedes reservar cada mes.
Si tus ingresos lo permiten, automatizar una transferencia después de cobrar puede ayudarte a mantener la constancia. Así, el ahorro se convierte en una parte planificada del presupuesto, en lugar de depender exclusivamente de lo que quede al final del mes.
También puedes dividir tus objetivos según el plazo. Los gastos próximos requieren dinero accesible y de bajo riesgo, mientras que los objetivos a más largo plazo pueden permitirte estudiar otras alternativas financieras.
Si ahora mismo apenas llegas a fin de mes, no te castigues por no poder ahorrar una cantidad elevada. Revisar gastos, buscar formas de mejorar los ingresos y avanzar poco a poco también forma parte del proceso.
No existe una cifra mágica que funcione para todo el mundo. La cantidad adecuada es aquella que se ajusta a tu situación sin obligarte a descuidar tus necesidades esenciales.
“Porque tener libertad financiera no significa poder comprarlo todo, sino disponer de más capacidad para elegir cómo quieres vivir”
04 APRENDE A TOMAR DECISIONES FINANCIERAS
La independencia económica también implica comprender las decisiones que afectan a nuestro dinero. No necesitas convertirte en experta en finanzas, pero sí adquirir conocimientos básicos sobre cuentas bancarias, intereses, inflación, préstamos, impuestos e inversión.
Si tienes deudas, revisa sus condiciones, los intereses y las cuotas. Las deudas con tipos de interés elevados suelen merecer especial atención, aunque es importante mantener al día los pagos esenciales y conservar algo de liquidez para evitar que un imprevisto te obligue a endeudarte más.
Antes de contratar un producto financiero, compara las comisiones, los riesgos, las condiciones y la facilidad para disponer del dinero. Desconfía de las promesas de rentabilidad garantizada extraordinaria y de las oportunidades que exigen decidir inmediatamente.
También es importante entender la diferencia entre ahorrar e invertir. El ahorro prioriza la disponibilidad y la estabilidad del dinero; la inversión busca hacerlo crecer, pero puede implicar pérdidas. La alternativa adecuada depende de tus objetivos, tu horizonte temporal y tu capacidad para asumir riesgos.
Dedicar tiempo a aprender sobre estos temas puede ayudarte a hacer mejores preguntas, detectar condiciones poco favorables y tomar decisiones con mayor autonomía.
05 PIENSA EN TU FUTURO, NO SOLO EN EL PRÓXIMO MES
La independencia financiera no termina cuando consigues ahorrar o pagas tus deudas. También consiste en preparar el futuro y mantener opciones abiertas a medida que cambian tus circunstancias.
Esto incluye pensar en la jubilación, revisar cómo evolucionan tus ingresos y desarrollar habilidades que puedan mejorar tus oportunidades profesionales. La estabilidad económica depende tanto de administrar bien el dinero como de tener posibilidades de generar ingresos a lo largo del tiempo.
También conviene conocer tu situación financiera personal: qué cuentas tienes, qué obligaciones has asumido y qué derechos económicos te corresponden. Si compartes gastos con una pareja o con familiares, es importante comprender las decisiones económicas conjuntas y mantener acceso a la información que te afecta.
Revisa tus objetivos periódicamente. Quizá necesites priorizar la creación de un fondo de emergencia durante un tiempo y, más adelante, destinar parte del ahorro a una formación o a otro proyecto.
No necesitas tener toda tu vida financiera resuelta para empezar. Lo importante es avanzar con una dirección clara y adaptar el plan cuando cambien tus necesidades.
◆ ◆ ◆
TU DINERO, TUS DECISIONES, TU LIBERTAD
Construir independencia financiera es un proceso, no una meta que se alcanza de un día para otro. Habrá meses en los que puedas ahorrar más y otros en los que necesites utilizar parte de lo que has reservado. Lo importante es mantener una visión realista y seguir tomando decisiones conscientes.
Conocer tus gastos, crear un fondo de emergencia, establecer objetivos, comprender los productos financieros y planificar el futuro son pasos que pueden ayudarte a ganar seguridad y autonomía.
Y recuerda que la independencia económica no depende únicamente de cuánto ganas. También influye cómo administras tus recursos, qué conocimientos adquieres y qué opciones puedes construir con el tiempo.
Porque tener libertad financiera no significa poder comprarlo todo, sino disponer de más capacidad para elegir cómo quieres vivir.
Leave feedback about this